핵심 내용
- 미국 전력 산업은 전력 부하가 완만하고 예측 가능하게 증가하는 안정적 패러다임 아래 수십 년간 운영되어 왔습니다. 그러나 이 상황이 변화하고 있습니다. AI 데이터센터, 전기화, 미국 내 제조업 확대 움직임에 힘입어 새로운 전력 수요 증가세가 나타나고 있습니다.
-
이로 인해 미국 전역에서 전력이 부족해지기보다는, 특정 지역에서 대규모 신규 수요를 짧은 기간 안에 수용해야 하는 데 따른 전력망 병목이 발생하고 있습니다. 전력 공급량 측면에서 미국은 전체적으로는 충분한 전력을 생산할 수 있는 능력이 있습니다. 하지만 더 근본적인 문제는 수급 위치의 불일치입니다. 즉, 신규 발전에 가장 적합한 지역과 실제 수요가 발생하는 지역이 항상 일치하는 것은 아니라는 점입니다.
-
AI 데이터센터, 전기화된 운송 수단, 제조업의 국내 회귀로 증가하는 전력 수요를 충족하려면 상당한 투자가 필요할 것입니다. 구조적 수요와 현실적 제약이 맞물리는 상황에서, 현재 활용되지 못하는 전력 공급 능력을 인프라를 통해 실제 가용 용량으로 전환할 수 있는 분야가 가장 매력적인 투자처라는 것이 당사의 견해입니다.
미국 전력 산업은 전력 부하가 완만하고 예측 가능하게 증가하는 안정적 패러다임 아래 수십 년간 운영되어 왔습니다. 그러나 이 상황이 변화하고 있습니다. AI 데이터센터, 전기화, 미국 내 제조업 확대 움직임에 힘입어 새로운 전력 수요 증가세가 나타나고 있습니다. 이에 따라 2024년부터 2030년까지 전력 부하가 약 20%, 신규 전력 수요로는 약 150GW 증가할 것으로 예상됩니다. 이는 미국 전력 산업이 지난 20년간 경험하지 못한 수준의 증가세입니다1.
당사는 이러한 변화로 인해 지난 10년간 전력 시스템을 형성해온 각종 정책과 투자 결정의 영향이 드러나고 있다고 판단합니다. 투자와 정책은 재생에너지 발전 설비 확충에 집중된 반면, 전력망의 수용 용량과 구축 범위 확대는 그 속도를 따라가지 못했습니다. 이로 인해 불균형이 점차 심화되고 있습니다. 발전 용량은 증가하고 있지만, 생산된 전력을 수요처까지 전달하는 데 필요한 인프라 확충이 그 속도를 따라가지 못하고 있습니다.
따라서 이제 눈앞의 과제는 단순히 충분한 전력을 생산하는 데 그치지 않습니다. 신뢰성이나 경제성을 훼손하지 않으면서 어떻게 적시 적소에 전력을 공급할 것인지가 핵심입니다. 미국 전력 시스템의 주요 병목은 이제 발전이 아니라 전력망에 있습니다.
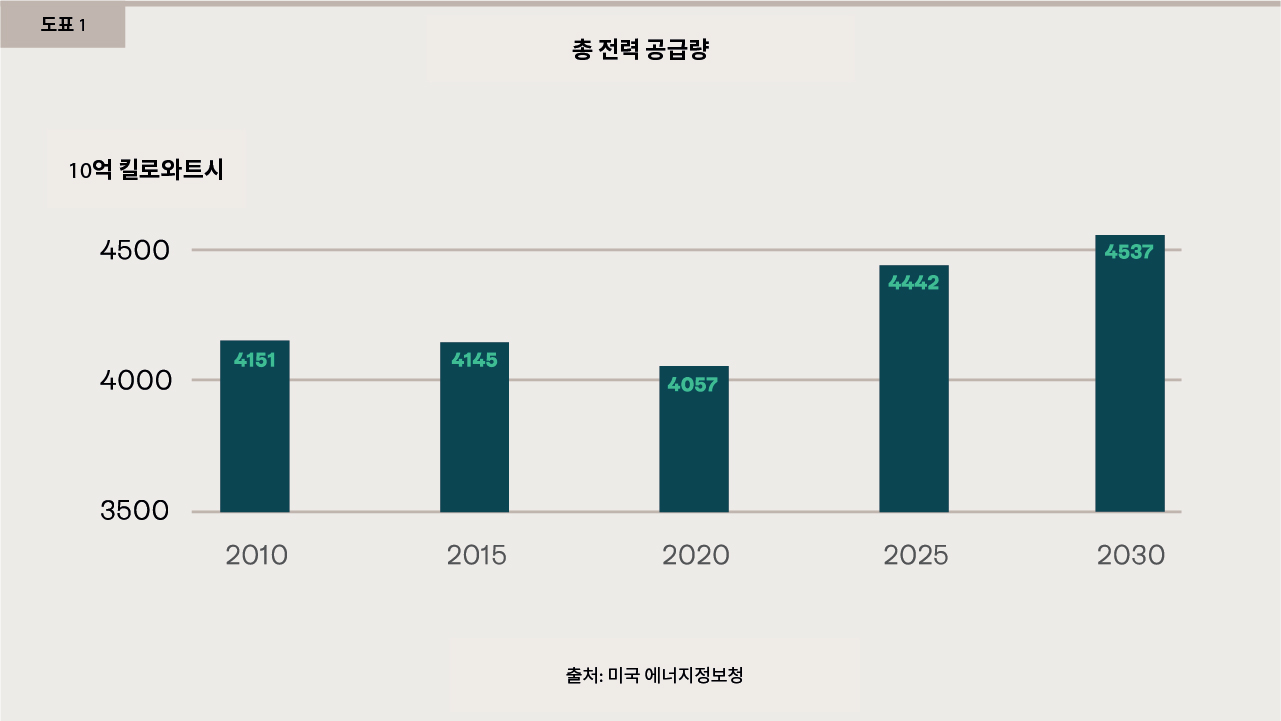
도표 1은 2010년부터 2030년 추정치까지, 전력 공급과 수요의 변화를 보여줍니다.
신규 수요의 급증, 균형을 넘어 전력망의 과부하로
당사가 파악한 바에 따르면, 전력 수요는 대규모로 특정 지역에 집중되는 형태로 증가하고 있으며, 대체로 상시적인 부하 특성을 보입니다. 또한 각 시장의 신규 전력 수요는 현재의 송전망 계획과 인허가, 전력망 접속 절차가 대응할 수 있는 속도보다 빠르게 발생하고 있습니다. 이로 인해 미국 전역에서 전력이 부족해지기보다는, 특정 지역에서 대규모 신규 수요를 짧은 기간 안에 수용해야 하는 데 따른 전력망 병목이 발생하고 있습니다.
가장 대표적인 사례는 데이터센터입니다. 미국전력연구소는 데이터센터가 소비하는 전력이 2023년에는 미국 전체 전력 부하의 4%를 차지했지만, 2030년에는 연간 발전량의 최대 9%를 차지할 수 있다고 추산합니다2. AI의 발전으로 컴퓨팅(연산)이 산업용 대규모 전력 수요로 자리 잡았습니다. 주요 시장에서는 현재 300MW 규모의 데이터센터 단지가 계획되고 있으며, 기가와트급 계획도 점차 늘고 있습니다3. 이 중 최대 규모의 전력 부하는 휴스턴과 같은 도시의 주거용 전체 전력 수요와 맞먹습니다. 이러한 전력 수요는 2~5년 안에 현실화되는 반면, 전력망 접속과 송전망 증설에는 5년 이상 걸릴 수 있습니다.
하지만 AI는 전체 수요 증가 요인의 일부에 불과합니다. 전력 시스템은 운송과 난방의 지속적인 전기화뿐 아니라, 생산 시설의 국내 복귀와 첨단 제조업 확대에 따른 새로운 산업용 전력 수요도 뒷받침해야 합니다. 이러한 전력 수요는 서로 다른 특성을 보이며 각기 다른 난제를 야기합니다. 데이터센터와 산업용 전력 수요는 특정 지역에 집중되고 규모가 크지만 예측 가능성이 높은 반면, 운송 수단과 건물 난방의 전력 수요는 여러 지역에 분산되어 있으면서 변동성이 크고 특정 시간대에 집중됩니다. 전력망은 이처럼 서로 다른 수요를 동시에 수용해야 하므로, 모든 유형을 아우르는 복합적 수요 구조에 대응해야 합니다.
이제 눈앞의 과제는 단순히 충분한 전력을 생산하는 데 그치지 않습니다. 신뢰성이나 경제성을 훼손하지 않으면서 어떻게 적시 적소에 전력을 공급할 것인지가 핵심입니다. 미국 전력 시스템의 주요 병목은 이제 발전이 아니라 전력망에 있습니다.
전력망 확충은 당연히 필요하지만, 그 밖에도 활용할 수 있는 수단이 있습니다.
전력 공급량 측면에서 미국은 전체적으로는 충분한 전력을 생산할 수 있는 능력이 있습니다. 그러나 더 근본적인 문제는 수급 위치의 불일치입니다. 즉, 신규 발전에 가장 적합한 지역과 실제 수요가 발생하는 지역이 항상 일치하는 것은 아니라는 점입니다. 실질적인 병목은 송전망과 에너지 저장장치, 전력 시스템의 통합 운영에 있습니다.
논의의 초점은 "전력이 충분한가?"에서 "현재 보유한 전력 자원을 더 효율적으로 활용할 수 있는가?"로 이동했습니다. 미국 전력망은 최대 전력 수요에 대응할 수 있도록 구축되어 있습니다. 하지만 대부분 시간에는 최대 부하를 크게 밑도는 수준으로 운영되며, 전력 산업의 평균 설비 이용률은 약 70%에 그칩니다. 이는 시스템을 더욱 동적으로 활용할 수 있다면 상당한 잠재 용량을 확보할 수 있음을 시사합니다4.
송전망 확충은 여전히 필수적이지만, 추진에 오랜 시간이 걸립니다. 이와 동시에 최대 수요를 보다 적극적으로 관리하고, 전력 부하 예측도를 개선하며, 유연하게 계통 부담에 대응할 수 있는 자원을 통합하는 등, 전력 시스템 운영을 더욱 효율적으로 조율하면 단기적으로 추가 가용 용량을 확보할 수 있습니다.
당사는 에너지 저장장치가 핵심 역할을 할 것으로 예상합니다. 에너지 저장장치는 재생에너지의 출력 변동성을 보완하고, 전력망 혼잡을 완화하며, 최대 수요 시간대의 전력 공급을 지원할 수 있습니다. 한편 수요 감축과 부하 이전, 수요 반응 등 수요 관점의 전략도 갈수록 중요해지고 있습니다. 이러한 수단에 익일 및 당일 전력 수급 상황에 대한 가시성 개선과 수요처 내 자가발전설비(BTM) 활용을 조합하면, 기존 전력망에서 실제로 활용할 수 있는 용량을 유의미하게 확대할 수 있습니다. 이는 장기적인 전력망 확충이 진행되는 동안 전력 수급 격차를 메우는 데 도움이 됩니다.
더 깨끗해지는 전력: 재생에너지의 급성장과 가스 발전의 불가피성
신규 발전 설비 용량 증가분에서 재생에너지가 큰 비중을 차지하고 에너지 저장장치가 빠르게 확대되면서, 전력 공급 관점의 대응 방향도 점차 명확해지고 있습니다. 하지만 전력 시스템의 안정성을 유지하려면 필요할 때 안정적으로 급전할 수 있는 전력원이 여전히 필수적입니다.
태양광 및 풍력
천연가스
인프라 투자 기회
새로운 전력 수요 증가를 뒷받침하려면 신규 인프라가 필요합니다. 이에 따라 발전과 송전, 에너지 저장장치뿐 아니라 운송과 물류 같은 인접 시스템에서도 다년간 지속될 성장 동력이 형성될 것입니다. AI 데이터센터, 전기화된 운송 수단, 제조업의 국내 회귀로 증가하는 전력 수요를 충족하려면 상당한 투자가 필요할 것입니다. 투자는 전력망 확충과 안정적으로 급전 가능한 발전 설비, 에너지 저장장치뿐만 아니라 이를 구축하는 데 필요한 물리적 공급망 전반에 걸쳐 이루어질 것입니다.
구조적 수요와 현실적 제약이 맞물리는 상황에서, 현재 활용되지 못하는 전력 공급 능력을 인프라를 통해 실제 가용 용량으로 전환할 수 있는 분야가 가장 매력적인 투자처라는 것이 당사의 견해입니다. 이와 동시에 인프라 확충의 규모와 시급성이 운송과 물류 등의 인접 산업을 재편하고 새로운 산업 분야를 창출하고 있습니다. 예를 들어 스마트 기기와 스마트홈을 활용한 수요 반응 기술은 전력 시스템을 뒷받침하는 핵심 기반으로 자리 잡고 있습니다.
AI 데이터센터도 경제에 필수 서비스를 제공한다는 점에서 점차 전통적인 인프라 자산의 특성을 갖추고 있습니다. AI 데이터센터는 투자적격 등급 거래상대방과 체결한 장기 계약에서 발생하는 수익을 기반으로 합니다. 원자재 가격 리스크가 낮고 마진이 높으며, 일단 고객의 연산 환경이 구축되면 다른 데이터센터나 사업자로 이전하는 데 상당한 비용과 운영 부담이 발생합니다.
인프라의 회복탄력성
실물경제의 기반을 이루고 이를 뒷받침하는 인프라는 경기 사이클과 경제성장률, 물가상승률이 서로 다른 다양한 환경에서도 회복탄력성을 입증해왔습니다. 인프라가 제공하는 필수 서비스에 대한 수요는 꾸준히 이어집니다. 이것이 인프라 자산군을 규정하는 핵심 특성입니다. 현재 인프라 확충이 주도하는 자본투자 사이클의 규모가 상당하더라도, 원칙에 입각한 투자라는 기본 기조가 달라지는 것은 아닙니다. 이를 위해서는 지속적이고 예측 가능한 수익을 창출하는 필수 서비스에 집중하고, 비용 구조를 명확히 파악하는 한편 원자재 가격 리스크와 운영 리스크를 적극적으로 관리해야 합니다. 향후 투자 국면에서는 물리적 제약을 극복하고 자본 규율을 유지하는 데 필요한 주요 이해관계자들과 긴밀한 관계를 구축한 투자자가 유리할 것입니다. 또한, 투자자는 자산의 수익 구조를 신용도가 높은 장기 수익원에 기반하도록 설계하여, 구조적 수요가 안정적인 현금흐름으로 이어지도록 해야 합니다.
[2] https://www.energy.gov/oe/clean-energy-resources-meet-data-center-electricity-demand
[3] https://www.datacenters.com/news/why-100-300-mw-data-center-deals-are-becoming-the-new-standard
Lee Wright
Lee is responsible for the origination and execution of infrastructure investments, with a focus on North American digital infrastructure and freight logistics.
Related articles

Discovering growth and return opportunities across the power sector: Unlocking scalable growth in power infrastructure

Envisaging and enabling cities of the future

Beyond data centres: Could fibre optic networks bridge the AI divide?