Die Vorteile des Mid-Markets bei Infrastrukturinvestitionen

Die wichtigsten Erkenntnisse
-
Der Mid-Market bleibt ein aktives Segment für Infrastrukturinvestitionen und bietet Investoren Zugang zu einem breiteren und potenziell weniger umkämpften Anlageuniversum.
-
Mid-Market-Infrastruktur kann die risikobereinigten Renditen und die Portfolioeffizienz verbessern und ermöglicht es Investoren, Portfolios aufzubauen, die defensive Eigenschaften mit Wachstumspotenzial verbinden.
-
Eine Allokation in Mid-Market-Infrastruktur kann die Portfoliodiversifikation erhöhen, indem sie Zugang zu Anlagen mit unterschiedlichen Risiko-Rendite-Profilen über das gesamte Infrastrukturspektrum hinweg bietet.
Das Fundraising für private Infrastruktur übertraf die bisherigen Höchststände der Jahre 2021–2022 und erreichte 2025 nahezu 300 Milliarden US-Dollar¹. Dieser Rekordwert spiegelt das anhaltend hohe Vertrauen institutioneller Investoren sowie steigende Allokationen in Infrastruktur als Anlageklasse wider. Unserer Ansicht nach ist private Infrastruktur zu einem festen Bestandteil der Portfolios institutioneller Investoren geworden und zeichnet sich durch eine stabile Nachfrage, Inflationsschutz, nachhaltiges Wachstum und eine geringe Korrelation mit traditionellen Anlageklassen aus.
Attraktives Anlageuniversum: Ein wachsender Markt
Während vermehrt institutionelles Kapital in Large-Cap-Infrastruktur geflossen ist, bleibt der Mid-Market ein zentraler Bestandteil der Transaktionsaktivität. Die nachstehende Grafik veranschaulicht, dass Infrastrukturtransaktionen mit einem Volumen von weniger als 1 Milliarde US-Dollar in den vergangenen fünf Jahren knapp die Hälfte des Marktes, gemessen am Transaktionswert, und rund 89 % aller Transaktionen ausmachten. Dies unterstreicht die Breite und Liquidität dieses Segments. Für globale Investoren, die Diversifikation und ein höheres Renditepotenzial anstreben und zugleich die defensiven Eigenschaften von Infrastruktur beibehalten möchten, bietet der Mid-Market ein attraktives und wachsendes Anlageuniversum.
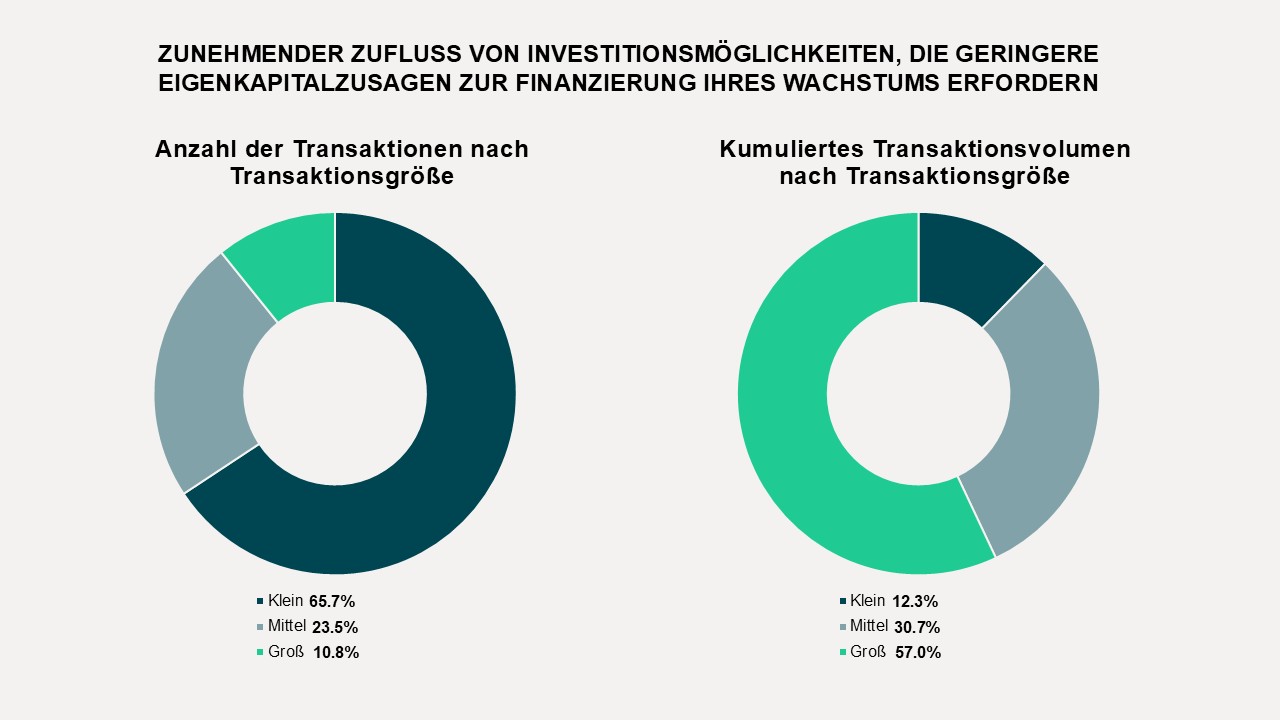
Quelle: Preqin- Infrastrukturtransaktionen (2021–2025), wobei die Transaktionsgröße dem gesamten Transaktionswert einschließlich Fremdfinanzierung entspricht. Klein: weniger als 250 Millionen US-Dollar; mittelgroß: weniger als 1 Milliarde US-Dollar, aber mehr als 250 Millionen US-Dollar; groß: mehr als 1 Milliarde US-Dollar.
Daten von Preqin deuten darauf hin, dass sich die Anlageabsichten von Investoren zunehmend in Richtung kleinerer Kapitalzusagen verlagern², was das wachsende Interesse an Mid-Market-Strategien verdeutlicht. Gleichzeitig hat die zunehmende Größe von Infrastrukturfonds zu attraktiven Bewertungen im Mid-Market geführt. Da viele Infrastrukturmanager, die sich ursprünglich auf den Mid-Market konzentrierten, mit dem Wachstum ihrer Fonds in das Large-Cap-Segment vorgedrungen sind, sind der Mid-Market und das untere Marktsegment mittlerweile vergleichsweise unterversorgt.
Stärkung langfristiger Portfolios durch höhere risikobereinigte Renditen
Mid-Market-Infrastruktur hat über verschiedene Zeithorizonte hinweg durchgehend eine höhere risikobereinigte Performance als der breitere Infrastrukturmarkt erzielt. Diese Ergebnisse deuten darauf hin, dass Mid-Market-Infrastruktur ein attraktiveres Risiko-Rendite-Profil mit einem stärkeren Kapitalerhalt bieten kann. Unseres Erachtens macht dies das Segment zu einer attraktiven Ergänzung für langfristig ausgerichtete Infrastrukturportfolios.
Verbesserung der Portfolioeffizienz durch den Ausbau des Mid-Market-Engagements
Der Mid-Market bietet außerdem Zugang zu einem breiteren Spektrum an Infrastrukturstrategien, das über Core-Infrastruktur hinausgeht und weitere Infrastruktur-Substrategien sowie angrenzende Bereiche umfasst. Unseres Erachtens ergänzen diese Strategien traditionelle Core-Infrastruktur und ermöglichen es Investoren, Portfolios zusammenzustellen, die darauf abzielen, defensive Eigenschaften mit Wachstumspotenzial zu verbinden. Die in der nachstehenden Grafik dargestellte Analyse deutet darauf hin, dass die Aufnahme nicht börsennotierter Core-Infrastruktur in ein traditionelles Aktien- und Anleihenportfolio die Effizienzkurve nach oben und links verschieben kann, wodurch sich die Rendite erhöht und gleichzeitig das Gesamtrisiko verringert. Eine zusätzliche Allokation von 5% in nicht börsennotierte Value-Add-Infrastruktur erhöhte die Sharpe Ratio um 0,11 und verbesserte damit die risikobereinigte Rendite des Portfolios weiter. Dies unterstreicht die Vorteile einer Diversifikation innerhalb der Anlageklasse Infrastruktur.
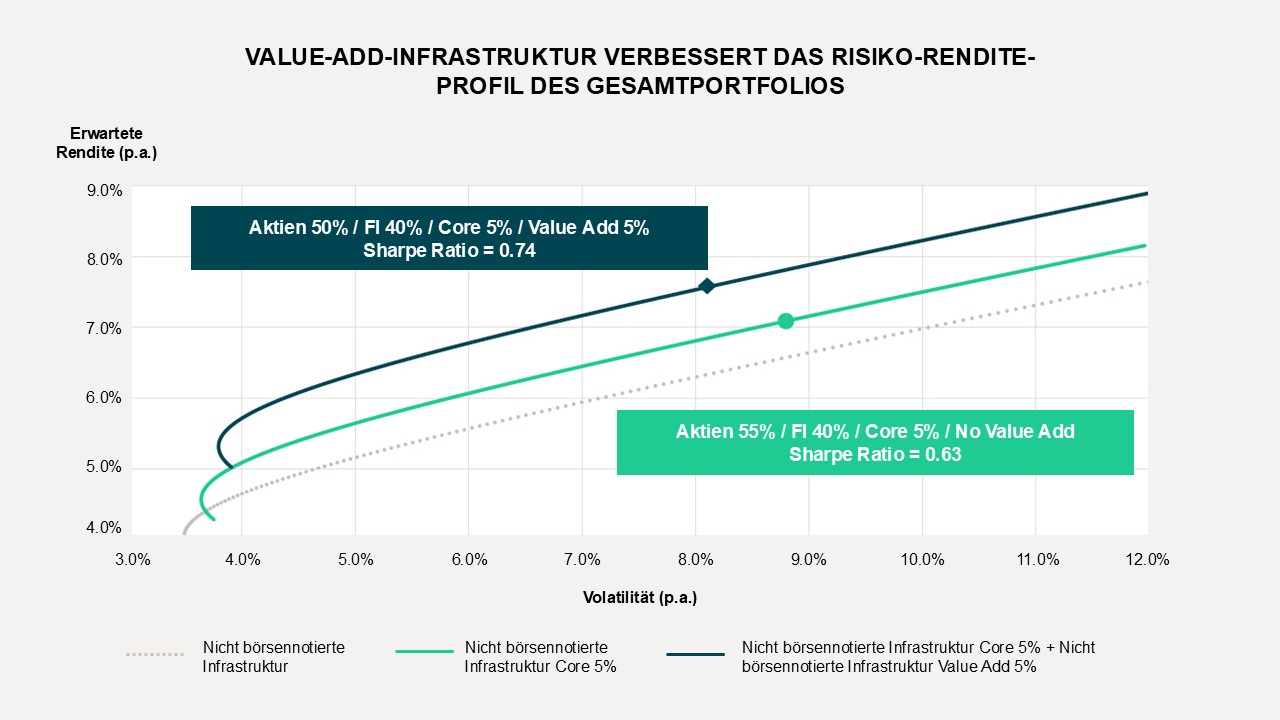
Hinweise: Die Grafik zeigt das Risiko-Rendite-Profil des Portfolios auf Grundlage der Wertentwicklung von Juni 2001 bis Dezember 2025 bei unterschiedlichen Allokationen in börsennotierte Aktien (MSCI World 100% Hedged to USD Net TR USD), festverzinsliche Anlagen (Bloomberg Global-Aggregate Total Return Index Value Hedged USD), nicht börsennotierte Core-Infrastruktur (SIPA Global Unlisted Infrastructure Core, EW LCU) und nicht börsennotierte Value-Add-Infrastruktur (SIPA Global Unlisted Infrastructure Value Add, EW LCU). Die Sharpe Ratio wird für jedes Portfolio berechnet, indem die über dem risikofreien Zinssatz von 1,5 % p. a. liegende Wertentwicklung durch die Standardabweichung der Wertentwicklung geteilt wird.
Kombination von Infrastruktur-Substrategien zur Verbesserung der Diversifikation
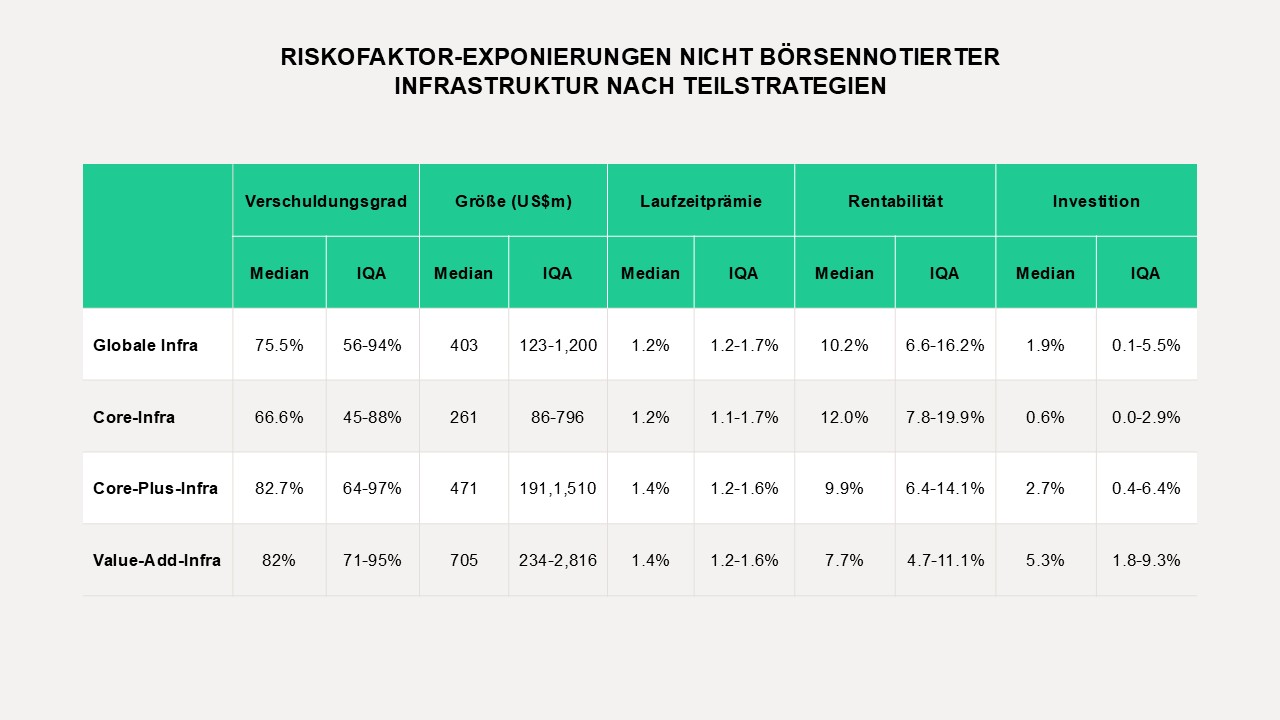
Quelle: Scientific Infra & Private Assets (SIPA), Stand: 31. Januar 2026. Verschuldung: Gesamtverbindlichkeiten im Verhältnis zur Bilanzsumme; Größe: Bilanzsumme; Laufzeitspread: Rendite einer 20-jährigen Staatsanleihe abzüglich der Rendite einer dreimonatigen Staatsanleihe; Profitabilität: Gesamtkapitalrendite vor Steuern; Investitionen: Investitionsausgaben im Verhältnis zur Bilanzsumme. Die von SIPA verwendete Einteilung in Core, Core Plus und Value Add basiert auf den Risiko-Rendite-Profilen nicht börsennotierter Infrastrukturunternehmen in der infraMetrics-Datenbank. Unternehmen mit erwarteten Renditen unterhalb des Medians werden als Core klassifiziert. Unternehmen mit erwarteten Renditen oberhalb des Medians, aber unterhalb des 75. Perzentils, werden als Core Plus und Unternehmen oberhalb des 75. Perzentils als Value Add klassifiziert.
Während die verschiedenen Infrastruktur-Substrategien wie Core, Core Plus und Value Add bestimmte gemeinsame Merkmale aufweisen, bieten ihre jeweiligen Werttreiber komplementäre Anlagemöglichkeiten. Der Zugang zu Anlagechancen entlang des gesamten Risikospektrums von Infrastruktur kann es Investoren ermöglichen, diese unterschiedlichen Renditetreiber innerhalb eines Portfolios zu kombinieren und dadurch möglicherweise die Diversifikation zu stärken und die risikobereinigten Renditen zu verbessern. Wie die obige Tabelle zeigt, weisen Core-Plus- und Value-Add-Infrastruktur in der Regel eine geringere unmittelbare Profitabilität als Core-Infrastruktur auf, verfügen jedoch über ein höheres Potenzial, durch gezielte Wertsteigerungsmaßnahmen höhere Renditen zu erzielen.
Mid-Market-Strategien eröffnen außerdem den Zugang zu aufstrebenden Infrastruktur-Subsektoren, die typischerweise zunächst eine vergleichsweise geringe Größe aufweisen, jedoch in hohem Maße von aktiven, kurzfristig umsetzbaren Wertsteigerungsmaßnahmen profitieren können. Dazu zählen technologische Modernisierungen, operative Optimierungen und strategische Neupositionierungen. Diese Anlagechancen können für Investoren attraktiv sein, die innerhalb ihrer Infrastrukturallokationen nach differenzierten Alpha-Quellen suchen. Durch die gezielte Ausrichtung auf diese Nischensegmente ermöglichen Mid-Market-Strategien Investoren, ihre traditionellen Core-Infrastrukturinvestitionen durch Vermögenswerte zu ergänzen, die defensive Eigenschaften mit einem höheren Renditepotenzial verbinden.
Auf Widerstandsfähigkeit über verschiedene Marktzyklen hinweg ausgerichtet
Unseren Beobachtungen zufolge ist das globale wirtschaftliche Umfeld derzeit von erhöhter Unsicherheit angesichts gestiegener geopolitischer Risiken und zunehmend divergierender Wachstumsaussichten in den großen Volkswirtschaften geprägt. In diesem Umfeld können Mid-Market-Infrastrukturstrategien mit einem klaren Fokus auf Anlagen mit ausgeprägtem Infrastrukturbezug und klar definierten Wertschöpfungspfaden das Potenzial für eine widerstandsfähige Wertentwicklung über verschiedene Marktzyklen hinweg ermöglichen.
Die erwartete Beschleunigung der Infrastrukturinvestitionen, wobei sich das weltweit verwaltete Vermögen bis 2030 voraussichtlich der Marke von 3 Billionen US-Dollar nähern wird³, unterstreicht zusätzlich die Bedeutung dieser Widerstandsfähigkeit. Der Mid-Market hat in den vergangenen Jahren einen erheblichen Anteil am Transaktionsvolumen und an der Transaktionsaktivität ausgemacht, was die Breite und Tiefe des Anlageuniversums verdeutlicht. Für Investoren, die ihre Portfoliodiversifikation stärken und die risikobereinigten Renditen verbessern möchten, ohne auf die defensiven Eigenschaften von Infrastruktur zu verzichten, kann der Mid-Market eine attraktive Möglichkeit bieten, an diesem Anlageuniversum zu partizipieren.
[1] Quelle: Infrastructure Investor Fundraising Report Full Year 2025
[2] Quelle: Preqin Global Report Infrastructure in 2026
[3] Quelle: Preqin Private Markets in 2030
Lernen Sie die Autoren kennen

Abbie Sui
Abbie ist ein erfahrenes Mitglied des Infrastructure Portfolio Management Teams und verantwortlich für ein breites Spektrum an Aufgaben in den Bereichen Portfoliokonstruktion, Risikomanagement und Fondsanalyse über sämtliche Infrastrukturprodukte von IFM Investors hinweg. Darüber hinaus ist sie für das Asset Management des Flughafens Adelaide verantwortlich.

Aaron McGovern
Aaron ist für die Akquisition von Infrastrukturinvestitionen sowie das laufende Management der Assets verantwortlich. Er hat an Transaktionen in Nord- und Südamerika, Europa und Australien in den Sektoren Transport, Energie und Versorgung mitgewirkt. Aaron ist derzeit Mitglied des Verwaltungsrats von Aleatica und Impala Terminals.